


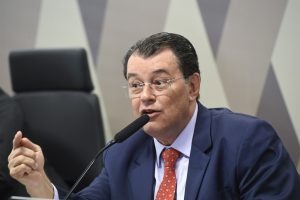
Senador Eduardo Braga (MDB-AM) fez parecer de relatório pela CCJ. Foto: Geraldo Magela/Agência Senado
A Reforma Tributária avançou mais uma etapa no Senado Federal com a aprovação do texto-base da PEC (proposta de emenda à Constituição) na CCJ (Comissão de Constituição e Justiça) nesta terça-feira (7).
O placar foi de 20 votos a 6, em apoio ao parecer do relator, senador Eduardo Braga (MDB-AM). Nas últimas semanas, ele ampliou as exceções e elevou de R$ 40 bilhões para R$ 60 bilhões o repasse anual que a União precisará fazer aos estados para que eles consigam financiar a atração de investimentos locais após a reforma.
A comissão ainda precisa analisar os destaques (sugestões de mudança no texto). Depois, a proposta terá de ser votada em dois turnos no plenário do Senado, o que está previsto para ocorrer nesta quarta (8). Se aprovada, a PEC deve passar novamente pelo crivo dos deputados, já que sofreu alterações.
Para angariar apoio político, o relator aceitou novas emendas parlamentares horas antes da votação. As alterações têm impacto para famílias de baixa renda, para setores econômicos e para estados e municípios, mas mantêm a espinha dorsal da reforma.
Braga ressaltou que as mudanças foram acordadas com o Executivo. "Isso tudo foi discutido com o ministro da Fazenda [Fernando Haddad], com o governo e com os senadores que compõem a CCJ", disse.
"O relatório não é uma obra de arte perfeita, mas, na democracia é a construção possível, principalmente na correlação de forças da democracia. Esta é a primeira Reforma Tributária que o Brasil constrói em regime democrático, o que é muito difícil."
Além dos ajustes no texto, o governo também deflagrou uma estratégia de articulação. Após derrotas importantes sofridas na Casa, o presidente Luiz Inácio Lula da Silva (PT) entrou em campo na véspera da votação e conversou com lideranças do Senado no Palácio do Planalto.
Apesar do risco remoto de rejeição a uma proposta tão relevante quanto a Reforma Tributária, o chefe do Executivo recebeu o alerta de aliados sobre a necessidade de fazer um gesto de aproximação aos senadores, que vinham relatando incômodo com a falta de envolvimento do Planalto nas negociações.
No encontro, segundo relatos, o presidente pediu votos e reforçou a mensagem de que a reforma é uma agenda estratégica para o governo. Já Haddad defendeu a pauta econômica de forma mais abrangente, ressaltando a importância de aprovar também as medidas que podem incrementar a arrecadação em 2024.
Além da atuação direta do presidente, o secretário extraordinário da Reforma Tributária, Bernard Appy, chegou pouco antes das 9h ao Senado. Appy acompanhou toda a sessão da CCJ junto com assessores e dialogou com parlamentares sobre as alterações de última hora, repetindo o ritual adotado desde a apreciação da PEC na Câmara.
Um dos principais ajustes de texto foi feito na chamada transição federativa, que vai durar 50 anos e compreende a redistribuição de receitas entre estados e municípios para evitar oscilações abruptas após a migração da cobrança dos tributos da origem (onde bens e serviços são produzidos) para o destino (onde ocorre o consumo).
Essa transição é invisível ao contribuinte, mas tem bastante peso e relevância para o planejamento fiscal dos governos regionais.
Na versão inicial do texto, estados e municípios poderiam manter patamar de receitas semelhante ao atual independentemente de esforço para fiscalizar o cumprimento da nova legislação ou do seu desempenho econômico --permitindo que alguns pegassem "carona" na eficiência dos demais.
Por isso, o relator incluiu um fator de ajuste para premiar os entes que forem mais eficientes e conseguirem ampliar sua fatia no bolo total de receitas, como antecipou a Folha.
Braga também incluiu um cashback (devolução de tributo pago) obrigatório para famílias de baixa renda na aquisição do gás de botijão. Na primeira versão, o reembolso já era compulsório para a conta de luz.
O relator ainda ampliou o escopo da prorrogação de benefícios fiscais a montadoras do Nordeste, Norte e Centro-Oeste para contemplar também automóveis flex (movidos a etanol e gasolina) e manteve a isenção para compra de veículos por pessoas com deficiência, transtorno do espectro autista ou por taxistas.
Braga também fez um aceno aos estados do Centro-Oeste, permitindo que eles mantenham a taxação de produtos primários e semielaborados (como commodities agrícolas e minerais) até 31 de dezembro de 2043. Essa mudança é uma forma de compensá-los pela fatia menor no FNDR (Fundo Nacional de Desenvolvimento Regional).
Desde o início da atual gestão, Haddad elegeu a Reforma Tributária como uma das prioridades da agenda econômica.
A proposta aprovada na CCJ prevê a fusão de PIS, Cofins e IPI (tributos federais), ICMS (estadual) e ISS (municipal) em um IVA (Imposto sobre Valor Agregado).
O sistema será dual: uma parcela da alíquota será administrada pelo governo federal por meio da CBS (Contribuição sobre Bens e Serviços), e a outra, por estados e municípios pelo IBS (Imposto sobre Bens e Serviços).
Também será criado um Imposto Seletivo sobre bens e serviços considerados prejudiciais à saúde (como cigarros e bebidas alcoólicas) ou ao ambiente, à exceção dos produzidos na Zona Franca de Manaus.
A implementação dos novos tributos começará em 2026, com uma alíquota teste de 0,9% para a CBS e de 0,1% para o IBS.
Em 2027, PIS e Cofins serão completamente extintos e substituídos pela nova alíquota de referência da CBS.
ENTENDA A REFORMA TRIBUTÁRIA SOBRE O CONSUMO
Tributos extintos
- IPI (federal)
- PIS (federal)
- Cofins (federal)
- ICMS (estadual)
- ISS (municipal)
TRIBUTOS CRIADOS
OPERAÇÕES TRIBUTADAS PELA CBS E PELO IBS
ALÍQUOTAS
OUTRAS REDUÇÕES AUTORIZADAS EM LEI COMPLEMENTAR:
FOLHAPRESS
Compartilhe