


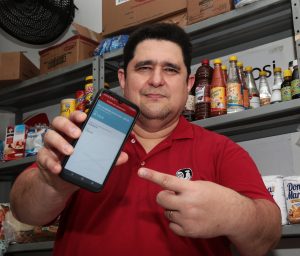
O novo sistema de pagamento já se tornou o principal aliado do mercadinho de Leo Oliveira, morador de Fortaleza
Lucas Braga
economia@ootimista.com.br
O novo sistema de pagamentos brasileiro, o PIX, já se tornou um dos principais aliados do mercadinho de Leo Oliveira, em Fortaleza. Após três meses de uso, pelo menos 80% das vendas digitais e 7% das físicas têm pagamento feito pela transferência instantânea.
O primeiro trimestre de operação integral do PIX, completado no último dia 16, já provou que a novidade veio para ficar. Só neste ano, o número de operações foi cinco vezes maior do que as transferências por TED. Até a segunda semana de fevereiro, foram 286 milhões de transações, contra 53,2 milhões de TED, modalidade criada em 2002.
Considerando a rotina e as preferências dos clientes, Leo atribui o sucesso à agilidade nas transferências por PIX. Afinal, o crédito entra na conta em, no máximo, dez segundos, independentemente de quais sejam as instituições pagadora e recebedora. “A gente incentiva os clientes a usar, pela praticidade e por não ter taxa. Já o cartão de crédito tem taxas de, no mínimo, 2%, a depender da operadora e demora até 30 dias para entrar na conta”, compara o comerciante.
Outra vantagem é a segurança, ao diminuir as transações em espécie, risco de receber cédulas e moedas falsificadas e ainda redução de perdas no caixa. Já para os clientes, o benefício está no maior controle financeiro, transparência e ainda na redução de contato, importante sobretudo na pandemia, quando o reforço dos cuidados com higiene é imperativo.
As aplicações são inúmeras e tendem a aumentar com a consolidação do novo sistema de pagamentos. “Hoje, uso o PIX também para pagar meus fornecedores, evitando taxas de R$ 8 a R$ 10 por TED ou DOC. Quase não pago mais boletos, até porque é bom para todos ter a liquidez imediata”, completa Leo.
Perfis
Roberto Kanter, professor dos MBA da Fundação Getúlio Vargas (FGV) e diretor do Canal Vertical, destaca que o usuário pessoa física ainda é o maior beneficiado pelo barateamento das transações. “O PIX, assim como a desburocratização dos empréstimos e a portabilidade financeira, compõe conjunto de medidas do Banco Central (BC)para democratizar e baixar custos das operações, gerando maior comodidade e liberdade aos usuários”.
Até o fim de janeiro, os brasileiros haviam cadastrado mais de 159 milhões de chaves PIX em seus bancos. A isenção de tarifa nas transferências entre pessoas físicas tem sido atrativo. Enquanto isso, pessoas jurídicas ainda se preparam para o uso massificado, haja vista a necessidade de adequação de sistemas e tecnologia e as taxas cobradas, ainda que reduzidas.
Parte dos empresários ainda mantêm as operações como eram, afinal têm isenção de taxas em número de transferências pré-definido na cesta de serviços contratada junto a instituição financeira, como clientes preferenciais. A baixa adesão também é justificada pela impossibilidade de prazo: as transferências de recursos somente são possíveis à vista, pelo menos por enquanto.
Os PIX entre empresas (B2B) representaram apenas 2,5% do total de operações do mês de janeiro. Já os pagamentos de produtos e serviços de pessoas para empresas (P2B) somaram 8,3% do total. Assim, o envio de recursos entre pessoas físicas (P2P) somou quase R$ 62 bilhões em janeiro, contra R$ 49 bilhões das transações B2B, que têm maior potencial em volume.
Futuros usos do PIX
Revolução para o mercado financeiro, o PIX agora é preparado para uma nova fase, levando em conta a boa aceitação do público. A instantaneidade já é inspiração à concorrência. Exemplos são os chamados iniciadores de pagamento, que atuam a partir da ordem do consumidor para que a instituição realize o pagamento diretamente ao lojista, sem a necessidade de acessar o aplicativo, com débito na conta. Ou seja, intermediários, como cartão de crédito, são eliminados.
O WhatsApp já negocia com o Banco Central a aprovação para habilitar o seu sistema de transações financeiras no aplicativo. O envio e recebimento de dinheiro pelo WhatsApp foi anunciado em junho de 2020, com o Brasil sendo um dos primeiros países a testar a opção. Alguns dias depois do anúncio, no entanto, Banco Central e Conselho Administrativo de Defesa Econômica (Cade) barraram a funcionalidade, afirmando que precisavam avaliar riscos concorrenciais e garantir funcionamento adequado do Sistema de Pagamentos Brasileiro (SPB).
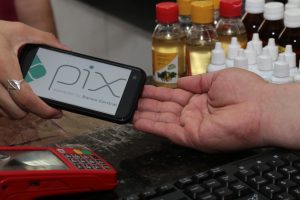
O Banco Central vai ofertar o PIX Cobrança para pagamentos com vencimento. Esta é uma das novas funcionalidades para o sistema, que permitirá a lojistas, prestadores de serviços e empreendedores emitir um QR Code com vencimento futuro, que, na prática, funcionará como um boleto. O início da implementação foi adiado para março.
“O ano de 2021 será de consolidação do PIX não somente para transferências, mas outros casos de uso como pagamentos em lojas, pagamentos de contas e saques em canais complementares aos caixas eletrônicos”, diz a líder de Estratégia para Pagamentos da Accenture na América Latina, Edlayne Burr, pontuando a necessidade de ajuste das empresas em plataformas tecnológicas e operacionais.
Ajustes
Talvez a principal barreira para a aplicação de tantas novidades são as adequações tecnológicas. “Grandes varejistas têm sistemas próprios ligados a estoques e redes. Não é uma mudança tão rápida adequar esses meios de pagamento”, lembra Ives Castelo Branco, diretor do Instituto Brasileiro de Executivos de Finanças (Ibef Ceará).
TED e DOC podem perder espaço para o PIX antes mesmo do que o BC projetava. Ricardo Coimbra, presidente do Conselho Regional de Economia (Corecon), diz que a tendência é de adaptação constante até a consolidação e absorção da ferramenta no mercado. O processo de popularização deve reafirmar a segurança do PIX, principalmente para o público de mais idade, que usa menos a ferramenta por temer fraudes ou mesmo por não saber utilizar.
“O que ainda falta é garantia de estorno das operações, que TED e DOC têm. OBC prevê lançamento de mecanismo de devolução de recursos pelo prestador de serviço de pagamentos em caso de suspeita de golpe ou falha operacional nos sistemas das instituições.
Crédito
As possibilidades do PIX são inúmeras e favorecem os bons negócios, com agilidade no fluxo de caixa. É o que diz psicóloga Neirylande Moreira, elogiando a possibilidade de transferência entre contas de bancos diferentes também sem taxa. “O PIX facilitou muita coisa na vida pessoal e profissional, porque reduz a quantidade de dados necessários para transferir dinheiro”, explica ela, que é sócia de uma clínica. “Era impossível ter contas em todos os bancos para agradar a todos os clientes e evitar as taxas de transferência”.
“Hoje, mais pessoas pagam por PIX e menos no boleto e cartão de débito. O número de pagamentos com cartão de crédito se manteve”, calcula Daniel Rodrigues, sócio-diretor da clínica, frisando o ganho de prazo de até 45 dias, a depender da bandeira do cartão. Mas esta limitação deve ser solucionada ainda em 2021, segundo o Banco Central. A solução para parcelar pagamentos, chamada de PIX Garantido, permitirá que as transações sejam pagas em prestações, a partir de uma operação de crédito e que terá juros.
O PIX é o novo meio de pagamento instantâneo criado pelo Banco Central, outra opção ao lado de TED, DOC e cartões para pessoas e empresas fazerem transferências de valores, realizarem ou receberem pagamentos. Com o PIX, as pessoas e empresas podem fazer essas transações em menos de 10 segundos, usando apenas aplicativos de celular.
Boleto exige a leitura de código de barras, enquanto o PIX pode fazer a leitura de um QR Code. A diferença é que, no PIX, a liquidação é em tempo real, o pagador e o recebedor são notificados sobre a conclusão
da transação.
As transações de pagamento utilizando cartão de débito exigem uso de maquininhas ou instrumento similar. Com o PIX, as transações podem ser iniciadas por meio do telefone celular, sem a necessidade de qualquer outro instrumento.
O PIX Cobrança permitirá emissão de um QR Code com vencimento futuro, que, na prática, funcionará como um boleto. A previsão de início é para março
deste ano.
O PIX Garantido permitirá que as transações sejam pagas em prestações, a partir de uma operação de crédito e que terá juros. A novidade deve ser implantada ao longo
de 2021.
O PIX Débito Automático vai permitir pagamentos recorrentes, como assinaturas de serviços eletrônicos e despesas
de consumo.
Outra novidade anunciada é a integração dos aplicativos dos participantes do sistema PIX com a agenda de contatos dos consumidores, para que encontrem contatos que utilizam a ferramenta de forma mais ágil.
Compartilhe