


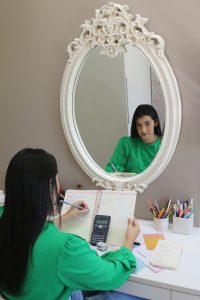
A arquiteta Gabriella Rodrigues de Oliveira mora em Fortaleza e nunca aderiu às ferramentas digitais para organizar seus gastos (Foto: Edimar Soares)
Crisley Cavalcante
economia@ootimista.com.br
Numa sociedade cada vez mais conectada à internet, existem aplicativos de celular com ferramentas para quase tudo. Na lista, estão agendas, planners, calendários e até mesmo meios digitais para organização financeira. Porém, muitas pessoas ainda preferem o bom e velho bloco de anotações físico, de papel, e caneta para controlar os gastos.
Uma dessas pessoas é a arquiteta Gabriella Rodrigues de Oliveira, 27 anos. Moradora de Fortaleza, ela nunca aderiu às ferramentas digitais para organizar seus gastos mensais.
"Sempre gostei muito de escrever e desenhar, me expressar por meio da escrita de muitas formas, desde a infância. Uso caneta e papel no meu dia a dia, não só para anotar minhas despesas, mas lembretes, atividades, situações relacionadas aos meus estudos. Gosto de deixar tudo anotado. Sei que a internet avança com muitas opções de agendas, mas nunca me interessei", afirma, destacando que, dessa forma, consegue se organizar melhor.
"Passo tudo à mão. Para mim, é uma forma ideal de organização. Flui melhor e, por isso, decidi não migrar para os meios tecnológicos nesse sentido. Faço anotações mensais dos meus custos fixos e variáveis. Visualizando dessa forma, consigo ter maior noção da minha vida financeira, das compras parceladas", acrescenta.
Pesquisa
Segundo pesquisa realizada pelo Serasa, mesmo em meio a transformações digitais na sociedade, os tradicionais cadernos foram citados pela maioria dos brasileiros como o meio mais comum para registrar os gastos entre todas as faixas etárias. As chamadas gerações Baby Boomers (59 a 77 anos), X (41 a 58 anos), Y (29 a 41 anos) e Z (18 a 28 anos), apesar das diferenças na maneira como as diversas gerações lidam com o dinheiro.
Conforme o levantamento, entre as gerações Baby Boomers, X, Y e Z, apenas 4%, 15%, 12% e 21%, respectivamente, utilizam aplicativos de finanças. Quanto ao uso do caderno, os percentuais sobem para 65%, 48%, 54% e 46%, na mesma ordem.
Os principais motivos pelos quais não usam as ferramentas digitais é por não se sentirem seguros, não saber que existia essa opção ou não saber mexer.
Agências
O estudo identificou ainda que só 25% da geração Baby Boomer ainda mantém o costume de ir até uma agência bancária para movimentar sua conta. Além disso, quase metade dos brasileiros de 18 a 41 anos não tem mais o hábito de sacar dinheiro, e o Pix já é o meio de pagamento mais utilizado entre todas as gerações de consumidores.
Esse é o caso do autônomo Raimundo Luis Alves, de 65 anos. De vez em quando, ele vai até a agência do banco onde tem conta corrente, em Fortaleza, para conversar com o gerente. “Se tenho uma dúvida, prefiro falar pessoalmente. Às vezes, as informações da internet não são confiáveis. Por isso, presencialmente me sinto mais tranquilo para falar com o gerente”, diz.
Temas
"Investimento" lidera entre os temas de educação financeira mais buscados pelos jovens, enquanto a geração mais velha se interessa por "cenário econômico" e "dívidas". Os mais novos buscam informação financeira nas redes sociais, buscadores e influenciadores digitais, enquanto os mais velhos confiam cada vez mais em sites oficiais e aplicativos.
"É extremamente importante que as pessoas utilizem a melhor forma que encontram para fazer o controle das contas. O uso de aplicativos ou do caderninho no dia a dia, se puder anotar tudo o que vai gastando, como alimentação, moradia, transporte, educação, farmácia, ajuda no processo de educação continuada. Não só para quem vai praticar isso, mas para a família como um todo. Com isso, é possível observar o histórico e evolução dos gastos da família", observa o economista Ricardo Coimbra, membro do Instituto Brasileiro de Executivos de Finanças do Ceará (Ibef-CE).
Controlar os gastos é fundamental para uma vida financeira saudável (Foto: Kelly Sikkema)
Se perguntarmos quem deseja usufruir mais liberdade e tranquilidade financeira – agora e no futuro – provavelmente todos responderiam de forma afirmativa, não é mesmo? O que muitos consumidores não sabem é que o caminho para conquistar o equilíbrio financeiro passa pelo controle dos gastos.
É uma escolha individual e que todos nós temos que fazer em algum ponto da vida. Do contrário, seremos reféns do dinheiro, trabalhando sempre mais para pagar custos que, muitas vezes, nem sequer conhecemos ou acompanhamos.
Deseja se libertar e exercer maior controle sobre as próprias finanças? Confira seis dicas da BTG Pactual para saber o que fazer quando o assunto é controle financeiro!
Registre seu orçamento
Você precisa saber exatamente quanto ganha e quanto gasta, sendo capaz de avaliar para onde o dinheiro está indo e como ele poderia ser empregado de maneira mais inteligente e estratégica.
Resolva eventuais dívidas
O passo inicial é fazer um levantamento das dívidas, estejam elas em dia ou com pagamento atrasado. Registre todos os valores que você deve e não deixe de anotar também as taxas de juros correspondentes a cada um deles. A situação é mais delicada e querer atenção especial em casos de inadimplência.
Acompanhe seu consumo
Não basta só ter uma visão geral de como estão a sua renda e os seus gastos mensais se você quer ter controle financeiro. Também é preciso acompanhar seus custos constantemente. Afinal, seus hábitos relacionados ao dinheiro acontecem diariamente e trazem facilidades ou dificuldades para o controle financeiro. Anotar gastos diários é uma estratégia essencial para identificar os gargalos do seu consumo e rever escolhas. O registro pode ser feito em um caderno, em uma planilha para controle financeiro no computador ou também em aplicativos.
Procure reduzir custos
Olhe com atenção para o seu orçamento e tente identificar maneiras para reduzir custos. Uma das formas é negociando contas fixas. Além disso, vale a pena atentar para prevenir compras por impulso, evitar gastos desnecessários e manter o controle financeiro Mas é importante esclarecer também que acabar com todos os gastos supérfluos pode não ser a melhor opção.
Busque sempre o melhor custo-benefício
Primeiro, tenha a certeza de que a compra é mesmo necessária e de que você tem condições financeiras para realizá-la. Em seguida, não deixe de pesquisar os preços. Hoje em dia, a tarefa é facilitada por recursos da internet. É possível comparar valores rapidamente e encontrar um custo-benefício interessante para ter produtos de qualidade pagando um preço justo. Os programas de cashbacks, por exemplo, são úteis para gastar menos ao comprar um item online.
Invista no seu futuro
A organização financeira ajuda a ter mais equilíbrio e tranquilidade atualmente. Em complemento, os investimentos promovem tais vantagens também em relação ao futuro. Procurar desenvolver sua educação financeira e aprender sobre investimentos é a melhor sugestão. Investir é, basicamente, fazer com que o seu dinheiro trabalhe no seu lugar. Ele é usado para conquistar rendimentos e se multiplica pela ação de juros. Assim, ao longo do tempo, seu patrimônio aumenta por ação de rendas passivas.
Compartilhe