


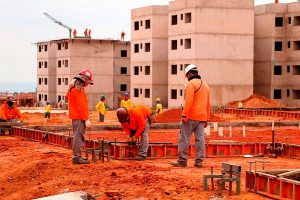
O Casa Verde e Amarela, substituto do Minha Casa Minha Vida, completou um ano de execução (Foto: Divulgação)
O governo apresentou, ontem, medidas para tentar ampliar o uso do programa habitacional Casa Verde e Amarela às vésperas do calendário eleitoral de 2022. A maior parte delas tem previsão para entrar em vigor em novembro, e o restante no ano que vem. Entre as mudanças anunciadas em cerimônia no Palácio do Planalto, está uma parceria que permite a estados e municípios bancarem até 20% do valor residencial, o que pode incluir o preço do terreno. A iniciativa depende de convênios com os entes e busca reduzir o valor a ser pago pelas famílias, principalmente na entrada.
De acordo com Rogério Marinho, ministro do Desenvolvimento Regional, devem aderir a esse tipo de parceria Ceará, Bahia, Pernambuco, Paraná, Mato Grosso, Mato Grosso do Sul, Rio de Janeiro, Minas Gerais e Roraima, Segundo ele, há mais conversas em andamento.
“A grande dificuldade para ter acesso ao imóvel é ter recurso suficiente para dar a entrada, não é a prestação. Com essa parceria, os estados se comprometem conosco a investir na infraestrutura, a entregar os terrenos, a aportar os recursos para aumentar esse subsídio inicial”, disse Marinho.
Uma segunda medida é o enquadramento de 27 mil moradias não entregues como adequadas para conclusão, após negociação com as empresas. Dessas, 3 mil devem ser concluídas após análises, todas em municípios com menos de 50 mil habitantes. O governo não falou quanto, em recursos, será destinado às medidas ao todo.
O Casa Verde e Amarela, substituto do programa Minha Casa Minha Vida, completou um ano de execução e tem como objetivo ampliar o acesso da população de baixa renda à moradia usando juros reduzidos e recursos do orçamento do Fundo de Garantia do Tempo de Serviço (FGTS).
O governo afirmou ter possibilitado que 1 milhão de famílias realizassem o sonho da casa própria desde 2019, mas não especificou quanto disso representa unidades do Casa Verde e Amarela. A expectativa é que o programa consiga elevar em 10% o número de unidades contratadas em seu segundo ano de funcionamento, com a ajuda das medidas anunciadas.
Do pacote com seis pontos apresentados, quatro já haviam sido anunciados nesta semana pelo Conselho Curador do FGTS. Um dos principais é o aumento no teto do valor de imóveis que podem ser financiados pelo programa Casa Verde e Amarela. O reajuste era pedido pela construção civil, que registra elevação nos custos, o que encarece os imóveis e os tira do teto do programa. (Folhapress)
Entre as mudanças, também foi feita uma correção no teto do valor do imóvel nos municípios com população entre 20 mil e 50 mil habitantes (10% de aumento), com população entre 50 mil e 100 mil habitantes (15%) e municípios maiores, inclusive regiões metropolitanas (10%).
Na Região Metropolitana de Fortaleza, por exemplo, o valor máximo do financiamento da casa própria será de R$ 209 mil. Os valores variam de acordo com a região e com o tamanho da cidade. O maior teto é o das regiões metropolitanas de São Paulo, Rio de Janeiro e Brasília (R$ 264 mil). O menor é de R$ 135 mil para cidades com menos de 20 mil habitantes no Norte e Nordeste.
“Isso é para permitir que aqueles que estavam desenquadrados passem a continuar enquadrados - entre 10% a 15% - e as empresas continuem a ofertar no mercado esses imóveis”, declarou Marinho.
Também houve o fim da existência de duas faixas de juros para famílias com renda bruta até R$ 2 mil por mês. Antes, eram cobradas taxas mais caras (de até 5,25% ao ano). Agora, o máximo é de 5%.
Haverá ainda uma redução temporária de juros até o fim de 2022, em 0,5 ponto percentual, de 8,16% para 7,66% ao ano, para famílias com renda entre R$ 4 mil e R$ 7 mil. Para os trabalhadores titulares de conta vinculada ao FGTS por três anos ou mais, a redução será maior, com taxas de juros anuais equivalentes a 7,16%.
O governo fará uma expansão gradativa do orçamento para 2022 do FGTS para o financiamento da habitação popular.
Pedro Guimarães, presidente da Caixa, afirmou que o banco estatal vai reduzir os juros cobrados no crédito imobiliário, enquanto bancos privados têm procurado aumentar as taxas. (Folhapress)
Compartilhe