


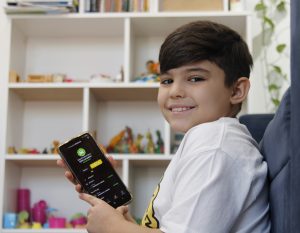
Arthur Victor tem 10 anos de idade, recebe mesada anual e gerencia conta bancária desde o começo de 2023 (Foto: Edimar Soares)
Candice Machado
economia@ootimista.com
"Acabei de receber um Pix!", anunciou Arthur, sorrindo. A frase não surpreenderia, caso não fosse dita por um menino de apenas 10 anos. Arthur Victor, que se preparava para as fotos desta matéria do Dia da Criança, celebrado na próxima quinta-feira (12), completou: "Vou aplicar uma parte, o resto vou juntar para comprar meu jogo". A decisão de investir parcela do que entra em sua conta é fruto de um acerto com a mãe, Darla Lopes, economista e diretora de educação financeira do Instituto Brasileiro de Executivos de Finanças do Ceará (Ibef-CE). "Nós combinamos que metade do que ele recebe deve ser investido sempre", diz ela.
A intenção é formar um comportamento financeiro saudável, a recorrência é o que importa. No caso do Pix que Arthur recebeu, por exemplo, ele teve permissão para gerenciar seu investimento de forma flexível, direcionando um pouco menos que a metade para renda fixa. "No início, fomos rigorosos para que o hábito fosse criado. Agora fazemos concessões quanto ao montante investido. Percebemos que a decisão já parte dele. Ele mesmo diz: 'vou investir'", conta a diretora do Ibef.
Arthur recebe mesada anual e gerencia conta bancária desde o início de 2023, mas o aprendizado sobre o mundo das finanças começou antes. Darla explica que a educação financeira deve ser introduzida desde o nascimento, passando pelo envolvimento no orçamento doméstico, até o momento em que se começa a falar, efetivamente, sobre decisões de compra.
"Isso é feito desde que a criança nasce, de forma lúdica, através de brincadeiras e dos nossos exemplos, mostrando o planejamento da casa. Quando ela mostra interesse e pede para comprar coisas, por exemplo, aí está a oportunidade de orientar sobre comportamentos e decisões", acrescenta.
A conta bancária é uma ferramenta que estimula autonomia, mas Darla destaca que deve-se considerar a estrutura educacional da criança antes de adotar essa prática. "Ela precisa ter base sobre economia, finanças e decisões. É uma grande responsabilidade oportunizar aos filhos o gerenciamento da vida financeira", ressalta.
Segundo o Banco Central, menores de 16 anos precisam ser representados pelos responsáveis para abrir uma conta infantil. Essa categoria permite operações básicas, como saques e compras no débito, acesso a investimentos em renda fixa, poupança e permite que os pais acompanhem as movimentações.
Educação de valor
Educação financeira infantil vai além da formação de uma conduta econômica proveitosa, ela fomenta uma percepção de mundo valorosa. "É orientar para que a criança tenha decisões saudáveis e cresça um adulto feliz", pondera Darla. Ela também é autora da Cartilha de Educação Financeira para Crianças do Ibef-CE, lançada em 2017. Uma nova edição deve ser publicada até o fim deste ano. Atualizações incluem conceitos importantes como gratidão, carinho, cuidado, atenção e meio ambiente.
O ato de poupar, investir e doar também são abordados, assim como o consumo consciente. O material inclui conteúdo prático, voltado para resultado financeiro; traz informações sobre Pix, moeda digital e como usar o dinheiro; explica o que são empresas, orçamento, receita, despesa, lucro ou prejuízo, entre outros.
A nova cartilha está em ajustes com a Prefeitura de Fortaleza, para parceria de distribuição e implementação junto às escolas. A previsão é iniciar o treinamento de multiplicadores em outubro e a execução das primeiras ações em novembro.
Números
Conforme dados do Banco Central, em 2022, o Brasil contava com 23 milhões de contas abertas entre jovens de 15 a 24 anos, em um universo de 190 milhões de pessoas com conta corrente. Naquele mesmo ano, conforme projeção das instituições financeiras, cerca de 10 milhões de crianças com menos de 18 anos eram titulares de conta própria no País.
Em janeiro de 2023, segundo a Bolsa de Valores brasileira (B3), o Ceará contava com 676 investidores com menos de 18 anos, número que cresceu para 1.207 em agosto. Tendência observada no Brasil como um todo, cujo total saltou de 40.425 para 60.248 investidores menores de idade na mesma base de comparação.
Reinaldo Domingos é pós-doutor em educação financeira, presidente da Abefin e autor do Programa Dsop de Educação do Comportamento Financeiro nas Escolas (Foto: Divulgação)
Reinaldo Domingos é pós-doutor em educação financeira, presidente da Associação Brasileira de Profissionais de Educação Financeira (Abefin) e autor do Programa Dsop de Educação do Comportamento Financeiro nas Escolas. Desde 2009, a Dsop já impactou mais de 4 milhões de crianças junto a escolas públicas e privadas. Com mais de 180 obras publicadas sobre o tema, Reinaldo conversou com O Otimista sobre tópicos essenciais para os pais que desejam introduzir um comportamento financeiro saudável na vida de seus filhos.
Entender o que é educação do comportamento financeiro
É fundamental que os pais compreendam que educação financeira é uma ciência humana que tem o objetivo de formar um modo de pensar que promove sustentabilidade, busca hábitos saudáveis e o equilíbrio entre o ser, o fazer, o ter e o manter. Trata-se de comportamento, atitudes e hábitos. "Não é matemática, não é juro composto, não é cálculo e nem planilha. Nós estamos falando de gente".
Educar-se financeiramente
Todas as figuras de inspiração e autoridade precisam buscar se educar financeiramente, pois a criança tende a copiar o comportamento deles. Ela espelha os pais e quando vai pra escola, ela é a cópia dos professores. Esse é um desafio doméstico e social. Os pais precisam aprender sobre o tema e o Brasil precisa estimular a educação. "Esse é o maior desafio do Brasil".
Reunir a família e falar sobre sonhos
As famílias precisam criar o hábito de falar sobre dinheiro. A dica é fazer uma reunião envolvendo crianças, pais, avós e membros ativos, para falar sobre sonhos, desejos e necessidades individuais ou da família. Isso deve ser organizado a partir de cinco perguntas: Qual é o sonho ou meta? Quanto custa? Em quanto tempo queremos realizar? Quanto vamos guardar para realizá-lo? E a última, de onde vamos ganhar o dinheiro para isso? A família pode pintar um mural e deixar essas metas visíveis na geladeira ou no quarto. "A educação financeira precisa ter generosidade, é um trabalho humano, de partilha, a família deve compartilhar esse movimento".
Compartilhar o orçamento familiar
A reunião familiar também é momento de mostrar para a criança de que forma o dinheiro é utilizado em casa. Pedir, por exemplo, que ela observe o movimento dos ponteiros de um relógio e explicar que, cada vez que ele anda, gasta-se com energia, água etc. Assim, forma-se um ambiente colaborativo, onde todos estarão empenhados em economizar no ar condicionado, ou no tempo do banho, além de estimular decisões mais saudáveis na hora de escolher comprar brinquedo ou passeio, ao invés de economizar para determinado objetivo.
Ter três cofrinhos de sonhos
O banco nada mais é do que um cofrinho terceirizado. Sempre que guardar dinheiro dentro de um cofrinho ou de uma poupança, deixe carimbado para a criança saber qual sonho está lá dentro. Isso torna a economia valorosa, não apenas um acúmulo. Além disso, dê sempre três cofrinhos: um bem pequenininho, para sonhos de curto prazo (até três meses); um pequeno, para metas de médio prazo (até seis meses); e outro grande, para os objetivos de longo prazo (acima de seis meses). Assim, a criança terá noção do tempo e esforço. Aqui também é momento de explicar que um banco pode fazer com que o dinheiro renda juros.
Comemore os sonhos conquistados
A família precisa se reunir para planejar e para celebrar. Sempre que um sonho é realizado, que um valor é atingido, é preciso festejar junto, marcar o momento, parabenizar a criança. "Vai lá e fala: nossa, filha, filho, vale a pena então, né, guardar dinheiro e realizar o sonho?".
Compartilhe