


As discussões para estabelecer um sistema tributário mais moderno, simples e justo estiveram nas discussões políticas nas últimas quatro décadas (Foto: José Cruz/Agência Brasil)
Candice Machado
economia@ootimista.com.br
Quando a geladeira quebrou, a empregada doméstica Maria Alves, 25 anos, empregada doméstica, precisou improvisar. Ela contou com a compreensão dos dois filhos, além da paciência e de uma gaveta da geladeira da vizinha para conservar seus alimentos. Após seis meses, a moradora de Fortaleza reconquistou autonomia doméstica em 12 parcelas de R$ 166 sem juros, totalizando R$ 2 mil, no qual estão embutidos R$ 924 de tributos. Os encargos são os mesmos tanto para ela, que recebe salário mínimo de R$ 1.412, quanto para um gerente comercial com renda mensal de R$ 10 mil, por exemplo, ou qualquer outro consumidor brasileiro.
Mas essa medida entranhada na hora da compra acaba levando um pedaço muito maior de quem ganha pouco. Os impostos pagos por Maria na geladeira nova representaram 65,44% do seu salário. Para nosso gerente hipotético, corresponderiam a apenas 9,24% da sua renda em um mês. “A forma como os tributos são coletados pode ter um impacto significativo na distribuição de renda e na justiça social”, afirma o advogado tributarista e sócio de Mota Advogados, Marcell Feitosa.
Para ele, implementar um sistema tributário capaz de reduzir desigualdades exige uma abordagem cuidadosa, que considere tanto a capacidade contributiva dos indivíduos quanto as necessidades sociais. “É essencial que os impostos sejam desenhados não apenas para financiar despesas públicas, mas também para promover a equidade e a inclusão social. Isso significa avaliar cuidadosamente os impactos diretos e indiretos dos impostos sobre diferentes grupos sociais e ajustar as políticas tributárias para mitigar efeitos regressivos, que possam agravar as desigualdades existentes”, aponta.
As discussões para estabelecer um sistema tributário mais moderno, simples e justo estiveram nas discussões políticas nas últimas quatro décadas. Ao menos três grandes Projetos de Emenda à Constituição (PECs) foram discutidos no Congresso Nacional desde a redemocratização, mas nenhum deles foi para frente. Finalmente, a reforma tributária (PEC 45/2019) foi aprovada pelo Congresso em dezembro de 2023 e oficializada por meio da Emenda Constitucional nº 132/2023.
A proposta promulgada traz várias mudanças com o potencial de impactar a justiça tributária, particularmente no que tange à distribuição da carga tributária entre diferentes grupos de renda, avalia Feitosa. “Essas alterações visam simplificar o sistema tributário, promover a equidade e fomentar o crescimento econômico”.
Mais simples e justo
Para desembaraçar o emaranhado brasileiro de tributos, a reforma prevê a extinção e substituição de três impostos (IPI, ICMS e ISS) e de duas contribuições (PIS e Cofins) pelo Imposto sobre Bens e Serviços (IBS ), de competência dos estados e municípios, e pela Contribuição sobre Bens e Serviços (CBS), a cargo do governo federal. Esses dois impostos correspondem ao Imposto de Valor Agregado, que no Brasil será duplo (IVA Dual). “ Isso pode beneficiar tanto consumidores quanto empresas pela maior previsibilidade e simplicidade na tributação”, explica o especialista.
Além disso, o advogado tributarista destaca que, para compensar as perdas de benefícios fiscais com a unificação dos impostos, a reforma cria o Fundo de Compensação de Benefícios Fiscais, garantindo recursos para pessoas jurídicas e físicas afetadas durante o período de transição até 2032. “Este fundo, juntamente com o Fundo Nacional de Desenvolvimento Regional (FNDR), tem como objetivo mitigar desigualdades regionais e fomentar o desenvolvimento, investindo em infraestrutura e inovação nos estados”, acrescenta.
No Brasil, o IVA Dual incidirá de forma não cumulativa e somente sobre o produto no destino final. Desse modo, ele acaba com a ocorrência de impostos em cascata, reduzindo o ônus sobre os contribuintes, e também dá fim à chamada guerra fiscal, quando cidades e estados disputam para atrair investimento de empresas por meio da concessão de benefícios tributários.
Outras medidas de proteção da renda dos mais pobres, são as isenções tributárias para a cesta básica nacional, medicamentos para tratamento de doenças graves e serviços de educação superior através do Programa Universidade Para Todos (Prouni). Além disso, produtos de higiene pessoal e limpeza consumidos por famílias de baixa renda e a produção agropecuária por pequenos produtores recebem tratamento tributário favorável.
Porém, apesar das diversas medidas para promover a equidade fiscal, Marcell Feitosa salienta que o sucesso na redução da injustiça tributária dependerá de sua implementação efetiva e dos ajustes que podem ser necessários ao longo do tempo.
“Enquanto a reforma tributária apresenta um quadro promissor para abordar a injustiça tributária, monitoramento contínuo, avaliações e possíveis ajustes serão essenciais para assegurar que ela efetivamente diminua a carga sobre os menos favorecidos e contribua para uma distribuição mais equitativa da carga tributária no Brasil”, reforça.
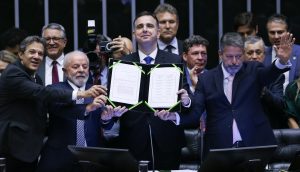
Congresso promulgou a reforma tributária em dezembro de 2023 (Foto: Lula Marques/Agência Brasil)
A transição para o novo sistema tributário será gradual, com um período preparatório nos primeiros anos, seguido de implementação progressiva das novas regras, começando em 2026 com alíquotas parciais do IBS e do CBS. Em 2027, PIS e Cofins deixarão de existir e a CBS será totalmente implementada.
De 2029 a 2032, deverá haver uma redução paulatina das alíquotas do ICMS e do ISS e elevação gradual do IBS, até a vigência integral do novo modelo em 2033. Quanto à transição da cobrança de impostos da origem para o destino, a expectativa é que ocorra em 50 anos, de 2029 até 2078.
O longo tempo de implementação permite ajustes, mas exige atenção. “Essa abordagem visa minimizar choques econômicos e permitir ajustes conforme necessário”, analisa o advogado tributarista e sócio de Mota Advogados, Marcell Feitosa.
Mas a proposta deve atravessar alternâncias políticas que precisam ser observadas, complementa o economista e membro do Conselho Regional de Economia do Ceará (Corecon-CE), Ricardo Eleutério. “Nós vivemos em uma democracia, teremos alternâncias políticas ao longo desses 10, 20, 30 ou mais anos, e a reforma tributária pode sofrer alterações que precisam ser examinadas ao longo do tempo. Mas já é um marco importante. A política fiscal sempre foi um desafio, pois ela mexe com a distribuição da renda e da riqueza entre as pessoas, entre os segmentos sociais, entre as regiões do País”, observa.
Com a reforma tributária, o governo criará um Fundo de Desenvolvimento Regional para financiar projetos de desenvolvimento em estados mais pobres. Inicialmente orçado em R$ 60 bilhões por ano a partir de 2043, o fundo foi um dos principais pontos de embates durante as discussões.
Regulamentação
Atualmente, a reforma tributária segue em processo de regulamentação. A emenda promulgada pelo Congresso Nacional definiu um prazo de 180 dias (até junho) para o envio das propostas. O Ministério da Fazenda estabeleceu 19 Grupos Técnicos (GTs) que estão atuando na elaboração das regras e detalhamentos. Ao todo, 73 dispositivos necessitam de regulamentação. A perspectiva é que o texto da regulamentação seja enviado ao Congresso até 15 de abril.
A ideia é dividir a regulamentação do novo sistema de impostos do país em Projetos de Lei Complementar (PLCs). A divisão pode mudar conforme a leitura política do governo, mas espera-se que três projetos sejam apresentados.
O primeiro para regulamentar a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS) e o novo Imposto Seletivo criado para incidir sobre produtos prejudiciais à saúde ou ao meio ambiente. O segundo para tratar da governança do comitê gestor do IBS com a participação de estados e municípios. O terceiro para tratar do contencioso administrativo.
Extinção e criação de tributos
Criação do Imposto sobre Valor Adicionado (IVA) dual, composto por dois tributos:
• Contribuição sobre Bens e Serviços (CBS): unificará o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins);
• Imposto sobre Bens e Serviços (IBS): unificará o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS);
• Imposto sobre Produtos Industrializados (IPI) inicialmente seria extinto, mas continuará a existir, incidindo sobre produtos concorrentes dos produzidos na Zona Franca de Manaus;
• No modelo dual, a União define a alíquota da CBS; e os estados e municípios, do IBS. Em relação aos tributos locais, a diferença será que os governos estaduais e as prefeituras terão de concordar com uma alíquota única, em vez de cada ente público reduzir tributos para estimular a guerra fiscal;
• Não cumulatividade plena: a CBS e o IBS não incidirão em cascata em nenhuma fase da cadeia produtiva. Hoje, o modelo brasileiro é de cumulatividade parcial. Alguns setores da economia continuam pagando em cascata. Outros pagam por valor adicionado em cada etapa da cadeia (pagam sobre o valor acrescentado sobre o preço anterior), mas contam com isenções ao longo das etapas que resultam em maior tributação ao fim da cadeia;
• Cobrança no destino: mercadoria e serviço serão tributados no local do consumo, em vez da origem, como ocorre atualmente. Mudança acaba com guerra fiscal;
• Desoneração de exportações e investimentos.
Imposto Seletivo
• Cobrança sobre produtos que gerem danos à saúde ou ao meio ambiente;
• Alíquotas definidas por lei;
• 60% da receita vai para estados e municípios;
• Princípio da anualidade: cobrança só poderá começar no ano seguinte à sanção da lei;
• Imposto regulatório: não tem objetivo de arrecadar, mas regular mercado e punir condutas prejudiciais;
• Produtos:
— bebidas alcoólicas e cigarros;
— possibilidade de cobrança sobre combustíveis, agrotóxicos, defensivos agrícolas e alimentos processados e ricos em açúcar;
— alíquota de 1% sobre extração de recursos naturais não renováveis, como minério e petróleo;
• Exclusão da incidência sobre:
— telecomunicações;
— energia;
— produtos concorrentes com os produzidos na Zona Franca de Manaus;
— armas e munições;
— insumos agrícolas que se beneficiem de alíquota reduzida para 40% da alíquota-padrão, exceto no caso de agrotóxicos e defensivos.
Transição
• 2026: início da cobrança da CBS e do IBS em 2026, com alíquota de teste de 0,9% para a CBS e 0,1% para o IBS;
• 2027: extinção do PIS/Cofins e elevação da CBS para alíquota de referência (a ser definida posteriormente pelo Ministério da Fazenda);
• 2027: redução a zero da alíquota de IPI, exceto para itens produzidos na Zona Franca de Manaus;
• 2029 a 2032: extinção gradual do ICMS e do ISS na seguinte proporção;
– 90% das alíquotas atuais em 2029;
– 80% em 2030;
– 70% em 2031;
– 60% em 2032.
• 2033: vigência integral do novo sistema e extinção dos tributos e da legislação antigos;
• 2029 a 2078: mudança gradual em 50 anos da cobrança na origem (local de produção) para o destino (local de consumo).
Alíquotas
• Alíquota única padrão: estimada em 27,5%, mas poderá ser menor caso governo reduza sonegação, valerá como regra geral;
• Alíquota reduzida para 40% da alíquota-padrão aos seguintes grupos, com cadeia produtiva curta e que seriam prejudicados pelo IVA não cumulativo:
– Dispositivos médicos;
– Dispositivos de acessibilidade para pessoas com deficiência;
– Medicamentos e produtos de cuidados básicos à saúde menstrual (alíquota de IBS);
– Serviços de saúde;
– Serviços de educação;
– Produtos agropecuários fora da cesta básica, pesqueiros, florestais e extrativistas vegetais in natura;
– Insumos agropecuários, alimentos destinados ao consumo humano e produtos de higiene pessoal;
– Produtos e insumos da aquicultura
– Produções artísticas, culturais, jornalísticas e audiovisuais nacionais
– Atividades desportivas.
– Bens e serviços relacionados à segurança e à soberania nacional, à segurança da informação e à segurança cibernética;
– Comunicação institucional
– Produtos de limpeza consumidos por famílias de baixa renda
– Setor de eventos
– Nutrição enteral ou parenteral (que previnem ou tratam complicações da desnutrição)
• Profissionais liberais com atividades regulamentadas pagarão 70% da alíquota-padrão do IVA
— Na prática, medida beneficia apenas empresas, escritórios e clínicas que faturem mais de R$ 4,8 milhões por ano. Isso porque a maior parte dos profissionais autônomos, que ganham abaixo desse valor, está incluída no Simples Nacional
• Alíquota zero
– Cesta básica nacional com possibilidade de regionalização, a ser definida por lei complementar. Atualmente, cada estado tem sua composição.
– Medicamentos para tratamento de doenças graves;
– Serviços de educação de ensino superior: Prouni;
– Pessoas físicas que desempenhem atividades agropecuárias, pesqueiras, florestais e extrativistas vegetais in natura;
– No caso de produtor rural pessoa física, isenção de IBS e CBS vale para quem tem receita anual de até R$ 2 milhões. O produtor que recebe menos que esse valor por ano poderá repassar crédito presumido (tipo de compensação tributária) aos compradores de seus produtos.
— Serviços prestados por Instituição Científica, Tecnológica e de Inovação (ICT) sem fins lucrativos
— Compra de automóveis por taxistas e pessoas com deficiência e autismo
— Compra de medicamentos e dispositivos médicos pela Administração Pública e por entidades de assistência social sem fins lucrativos
— Reabilitação urbana de zonas históricas e de áreas críticas de recuperação e reconversão urbanística
– Compras governamentais: isenção, caso seja admitida a manutenção de créditos tributários de operações anteriores; repasse integral da arrecadação do IBS e da CBS recolhida
• Ampliação da imunidade tributária para igrejas: de “templos de qualquer culto”, a medida agora abrangerá “entidades religiosas, templos de qualquer culto, incluindo suas organizações assistenciais e beneficentes”;
• Se modificações na tributação do consumo aumentarem arrecadação geral, dispositivo no texto prevê a redução das alíquotas do IBS e da CBS ao ente público contratante (União, Estado ou município).
Livros
• Livros continuarão com imunidade tributária.
Regimes tributários favorecidos
• Zona Franca de Manaus
• Simples Nacional, regime especial para micro e pequenas empresas.
Regimes tributários específicos
• Combustíveis e lubrificantes: cobrança monofásica (em uma única etapa da cadeia), alíquotas uniformes e possibilidade de concessão de crédito para contribuinte;
• Serviços financeiros, seguros, operações com bens imóveis, cooperativas, planos de assistência à saúde e apostas: alíquotas específicas, tratamento diferenciado nas regras de creditamento (aproveitamento de créditos tributários) e na base de cálculo; e tributação com base na receita ou no faturamento (em vez do valor adicionado na cadeia);
• Serviços de hotelaria, parques de diversão e parques temáticos, restaurantes, agências de viagem, missões diplomáticas
• Serviços de transporte coletivo de passageiros rodoviário, ferroviário e hidroviário, de caráter urbano, semiurbano, metropolitano, intermunicipal e interestadual;
• Sociedades Anônimas de Futebol, que terão recolhimento unificado.
• Na segunda votação, Câmara retirou os seguintes setores dos regimes específicos: saneamento básico, concessão rodoviária, transporte aéreo, microgeração e minigeração de energia, telecomunicações, bens e serviços “que promovam a economia circular”
Montadoras de veículos
• prorrogação até 2032 de benefícios para fabricação de baterias e de veículos por montadoras instaladas no Norte, Nordeste e Centro-Oeste;
• estados do Sul e do Sudeste discordavam da prorrogação, mas a Câmara manteve incentivos reincluído pelo Senado na reforma tributária
Revisão periódica
• A cada cinco anos, exceções serão revisadas, com custo-benefício avaliado
— setores beneficiados deverão seguir metas de desempenho econômicas, sociais e ambientais;
— dependendo da revisão, lei determinará regime de transição para a alíquota padrão.
Trava para carga tributária
• Teto para manter constante a carga tributária sobre o consumo;
• Atualmente, esse teto corresponderia a 12,5% do PIB;
• A cada 5 anos, seria aplicada uma fórmula que considera a média da receita dos tributos sobre consumo e serviços entre 2012 e 2021;
• Fórmula será calculada com base na relação entre a receita média e o Produto Interno Bruto (PIB, bens e serviços produzidos no país);
• Caso o limite seja superado, a alíquota de referência terá de cair;
• Redução seria calculada pelo Tribunal de Contas da União, baseado em dados dos entes federativos e do futuro Comitê Gestor do IBS.
Cashback
• Ideia inicial era incluir na PEC mecanismo de devolução a famílias de baixa renda, semelhante ao existente em alguns estados, mas sistema será definido em lei complementar.
• Retirada de dispositivo que diz cashback buscaria redução da desigualdade de raça e gênero. Foi mantido apenas objetivo de reduzir de desigualdades de renda.
• Devolução obrigatória de parte dos tributos da conta de luz e do botijão de gás para famílias de baixa renda;
• Ressarcimento ocorreria no momento da cobrança, entrando como desconto na conta de luz;
• Detalhes a serem regulamentados por lei complementar.
Fundo Nacional de Desenvolvimento Regional (FDR)
• Criado para reduzir desigualdades regionais e sociais;
• Aportes feitos pela União;
• Aplicação dos recursos: estudos, projetos e obras de infraestrutura; fomento a atividades com elevado potencial de geração de emprego e renda, com possibilidade de concessão de subvenções; ações para o desenvolvimento científico e tecnológico e à inovação.
• Fundo começaria com aportes de R$ 8 bilhões em 2029 até chegar a R$ 40 bilhões no início de 2034;
• Em 2034, aportes subiriam R$ 2 bilhões por ano até atingir R$ 60 bilhões em 2043.
• Divisão dos recursos:
— 70% pelos critérios do Fundo de Participação dos Estados (FPE);
— 30% para estados mais populosos.
Fundo de Desenvolvimento Sustentável dos Estados da Amazônia Ocidental
• Destinado a estados do Norte com áreas de livre-comércio;
• Inicialmente restrito ao Amazonas, para beneficiar Zona Franca de Manaus, foi ampliado para Acre, Rondônia, Roraima e Amapá durante votação no Senado.
Fundo de Compensação de Benefícios Fiscais
• Fundo com recursos da União garantirá benefícios fiscais já concedidos pelos estados até 2032;
• Em 2028, fundo chegaria ao ponto máximo, com R$ 32 bilhões. Posteriormente, recursos caem.
• Seguro-receita para compensação da perda de arrecadação dos entes federativos com o fim de incentivos fiscais corresponderá a 5% do IBS;
• Critérios de repartição:
— estados e municípios com maior perda relativa (em termos percentuais) de arrecadação;
— receita per capita (por habitante) do fundo não pode exceder três vezes a média nacional, no caso dos estados, e três vezes a média dos municípios de todo o país, no caso das prefeituras.
Desoneração da folha
• Caso uma eventual criação de mais empregos, com a desoneração da folha a alguns setores da economia, resulte em maior arrecadação, esse aumento deve ser usado para reduzir a tributação do consumo de bens e serviços.
• Nessa hipótese, demais setores não incluídos na desoneração poderão também ser beneficiados.
Bancos
• Manutenção da carga tributária das operações financeiras em geral;
• Manutenção da carga tributária específica das operações do FGTS e dos demais fundos garantidores, como Fundo de Arrendamento Residencial (FAR), Fundo Garantidor de Habitação Popular (FGHab), vinculados ao Minha Casa, Minha Vida, e Fundo de Desenvolvimento Social (FDS)
Auditores fiscais
• estados e municípios poderão aprovar leis para igualar a remuneração dos auditores fiscais locais aos salários dos ministros do Supremo Tribunal Federal (STF), atualmente em R$ 41 mil;
• relator na Câmara tinha retirado dispositivo a pedido de governadores, mas Plenário da Casa reinstituiu a autorização.
Desvinculação de receitas
• Prorrogação de 31 de dezembro de 2023 para 31 de dezembro de 2032, da desvinculação de 30% de receitas dos impostos, taxas e multas já instituídos por estados e municípios ou que vierem a ser criados até essa data, e de outras receitas correntes.
• Mudança permite que até 30% da receita do IBS não sejam vinculados por lei, com exceção de algumas finalidades, como gastos mínimos em saúde e educação ou Fundeb.
Fundos estaduais para infraestrutura
• Fundos estaduais formados por contribuições locais sobre produtos primários e semielaborados poderão continuar a existir até 2032, desde que estejam em vigor em 30 de abril de 2023;
• Permissão vale apenas para estados com fundos em funcionamento em 30 de abril de 2023;
— Com a regra, apenas Goiás, Mato Grosso, Mato Grosso do Sul e Pará poderão manter contribuição;
— Contribuição só poderá ser cobrada até 2032, para evitar nova guerra fiscal.
• Dinheiro deverá ser usado para obras de infraestrutura e habitação;
• Medida incluída a pedido do governador de Goiás, Ronaldo Caiado, e de outros governadores com fundos semelhantes, vinculados à concessão de benefícios fiscais do ICMS.
Transferências constitucionais
• Critérios de repartição do IBS serão definidos por lei complementar. Câmara retirou média da arrecadação do ICMS entre 2024 e 2028;
• Transferências constitucionais dos tributos extintos futuramente pela reforma (IPI e ICMS) continuam com os mesmos índices;
• Da arrecadação do IBS que caberá aos estados, 25% continuam a ser repartidos entre os municípios de seu território, mas com percentuais diferentes:
– 85% do montante, no mínimo, proporcionalmente à população;
– 10% desse montante com base em indicadores de melhoria nos resultados de aprendizagem e aumento da equidade segundo lei estadual;
– 5% em montantes iguais para todos os municípios do estado.
• Índices de 85%, 10% e 5% também valerão para arrecadação do Imposto Seletivo em função da exportação de produtos industrializados, que contam com isenção;
• Reserva de 18% da arrecadação da CBS para seguro-desemprego e abono salarial.
Comitê Gestor
• Encarregado de gerir a cobrança e a arrecadação do IBS, Conselho Federativo foi rebatizado de Comitê Gestor;
• Órgão passará a ter caráter exclusivamente técnico, assegurando divisão correta dos recursos, sem capacidade de propor regulações ao Legislativo;
• Congresso poderá convocar o presidente do Comitê Gestor e pedir informações, como ocorre com os ministros;
• Representação do órgão será feita por integrantes das carreiras da Administração Tributária e das Procuradorias dos estados, do Distrito Federal e municípios;
• Emenda sobre representantes do órgão acatada a pedido dos Fiscos para impedir criação de carreiras e cargos dentro do Comitê Gestor;
• Senado havia incluído sabatina para presidente do Comitê Gestor, mas Câmara retirou exigência.
IPVA
• Inclusão de cobrança de Imposto sobre a Propriedade de Veículos Automotores (IPVA) para veículos aquáticos e aéreos, como jatos, helicópteros, iates e jet skis;
• Possibilidade de o imposto ser progressivo conforme o impacto ambiental do veículo. Quem polui mais, paga mais;
• Possibilidade de que carros elétricos paguem alíquotas menores;
• Lista de exceções para IPVA, incluída durante negociações:
– Aeronaves agrícolas e de operador certificado para prestar serviços aéreos a terceiros;
– Embarcações de pessoa jurídica com outorga de serviços de transporte aquaviário;
– Embarcações de pessoa física ou jurídica que pratique pesca industrial, artesanal, científica ou de subsistência;
– Plataformas que se locomovam na água sem reboques (como navio-sonda ou navio-plataforma);
– Tratores e máquinas agrícolas.
Herança e doação
• Progressividade do Imposto de Transmissão Causa Mortis e Doação (ITCMD);
• Alíquota subirá conforme o valor da transmissão; transferência a competência do imposto sobre bens móveis, títulos e créditos ao Estado onde tiver domicílio;
• Cobrança sobre heranças no exterior
• Isenção de ITCMD sobre transmissões para entidades sem fins lucrativos com finalidade de relevância pública e social, inclusive as organizações assistenciais e beneficentes de entidades religiosas e institutos científicos e tecnológicos
IPTU
• Possibilidade de prefeituras atualizarem base de cálculo do Imposto Predial e Territorial Urbano (IPTU) por decreto;
• Decreto obedecerá a critérios gerais previstos em lei municipal;
• Medida atende a pedido das prefeituras.
Iluminação pública
• Contribuição para custear iluminação pública, de competência municipal, poderá ser usada para expansão e melhoria do serviço, finalidades não previstas hoje pela Constituição.
Compartilhe