


Na busca por praticidade, agilidade, redução de custos com transação, manutenção de conta e curiosidade pela gama de serviços e benefícios, os brasileiros têm preferido bancos digitais ao invés dos bancos convencionais
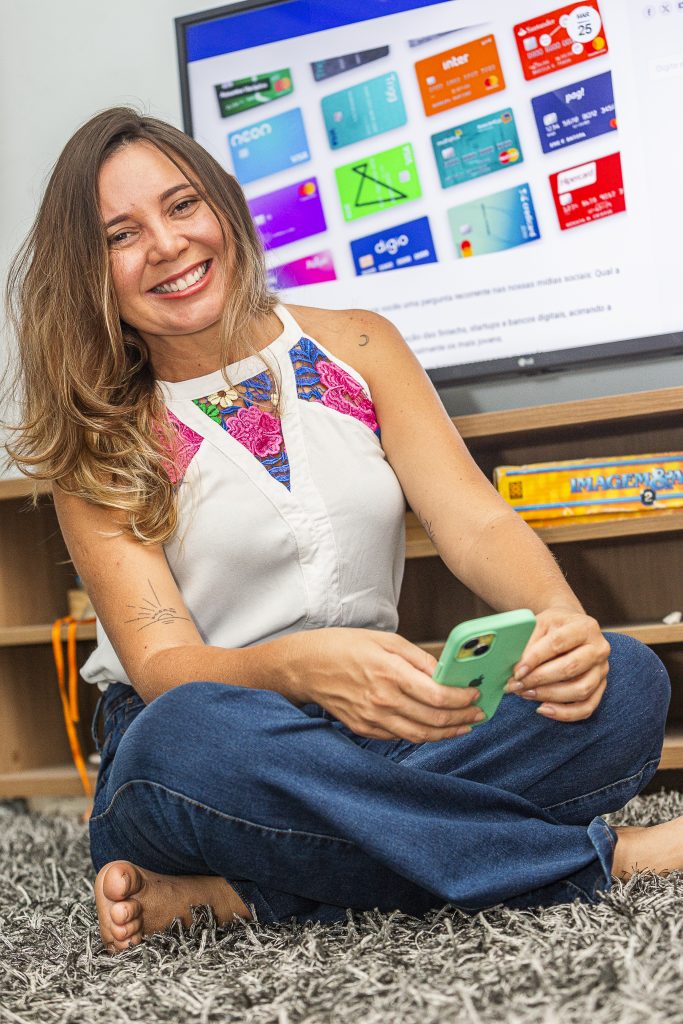
A agente de estratégia ambiental, Kátia Carneiro, aposta na comodidade de realizar algumas demandas pelo celular (Foto: Nicolás Leiva)
Catharina Queiroz
catharina@ootimista.com.br
Seja para realizar pagamentos, fazer investimentos ou apenas manter uma conta corrente, quase todo adulto brasileiro utiliza os serviços de uma ou mais instituições financeiras. Contudo, essa relação nem sempre é satisfatória, o que tem feito muitas pessoas migrarem para outros bancos. As instituições bancárias enfrentam desafios significativos para alcançar a satisfação de seus clientes, isso indica que há muito espaço para melhorias no atendimento e nos serviços oferecidos.
Na busca por praticidade, agilidade, redução de custos com transação, manutenção de conta e curiosidade pela gama de serviços e benefícios, os brasileiros têm preferido bancos digitais ao invés dos bancos convencionais.
Para entender este movimento, a plataforma Opinion Box realizou uma pesquisa para saber a preferência das pessoas em relação às instituições financeiras. De acordo com o estudo, apesar de bancos tradicionais como Banco do Brasil e Caixa terem alta taxa de conhecimento e clientes, sua percepção de qualidade é mais baixa comparada ao banco digital Nubank, por exemplo, que tem uma alta taxa de consideração como o melhor banco.
A pesquisa elenca os bancos mais conhecidos, que são: Caixa com 91%, seguido de Banco do Brasil, Bradesco, Itaú e Nubank com 87%, seguido também por outros bancos digitais, como Inter e C6 Bank. Sobre qual banco os respondentes são clientes, a maioria, 44% respondeu Nubank. Caixa, que é o banco mais conhecido ficou em segundo lugar, com 40%. Nubank também foi considerado o melhor banco, para 17% dos entrevistados. Caixa é o melhor apenas para 11%, atrás ainda de Banco do Brasil, Itaú e Bradesco, seguidos por C6 Bank e Inter.
Vantagens
A agente de estratégia ambiental, Kátia Carneiro, de 36 anos, também prefere o banco digital. Ela considera que a burocracia é menor, possibilitando facilidade na adesão, comodidade de realizar algumas demandas pelo celular e por ter muitos programas de incentivo.
“Essa proposta veio com o intuito de facilitar e desburocratizar mais os processos dos bancos. Um dos principais facilitadores dos bancos digitais são os limites de linha de crédito para o usuário. O fato de resolver alguns problemas pelo chat e não ter taxa de manutenção, também são questões atrativas”, afirma Kátia.
Por mais que os clientes estejam insatisfeitos, eles não costumam abandonar uma instituição bancária tão facilmente. Isso é percebido, já que mais da metade dos entrevistados é cliente de seu banco há mais de 5 anos. Além disso, 62% consideram improvável ou muito improvável mudar de banco no próximo ano.
Mesmo que a maioria das pessoas não considere abrir uma nova conta nos próximos 12 meses, foi perguntado o que faria a diferença para que alguém considerasse mudar de banco. As respostas indicam que as principais vantagens que podem fazer uma instituição bancária conquistar um novo cliente são um cartão de crédito sem taxas e algum tipo de programa de vantagens.
Jovens
O comportamento do cliente bancário que quer fugir das taxas é esperado. Nos últimos anos, especialmente entre os bancos digitais, contas totalmente gratuitas e cartão sem anuidade se tornaram mais comuns. Isso reflete em outro dado: 44% dos clientes entrevistados não tinham nenhum gasto mensal com tarifas e produtos bancários.
Além da sua conta em um banco digital, Kátia também possui conta em uma instituição bancária tradicional e que não pretende se desfazer. Questões como FGTS, seguro e o fato de já ser uma conta antiga contribuem para ela manter a conta ativa.
Para Ricardo Coimbra, economista e conselheiro Apimec, a preferência e maior adesão aos bancos digitais vêm de um público mais jovem, pelo acesso as operações de forma mais rápida através do próprio celular. “O primeiro acesso desse público já foi com os bancos digitais, que são empresas novas também. Esses clientes não tiveram que pegar filas em agências, nem pagar taxa de transação e de manutenção. Por isso a preferência e a grande adesão deste novo modelo financeiro”, explica Ricardo.
“A gente observa um crescimento e uma competitividade do mercado financeiro. Quanto mais mecanismos, instrumentos e facilidades bancárias, mais você potencializa a competição. Seja pelas taxas, seja pela captação, ou quaisquer outros benefícios. Se tal recurso é bom para a economia, você diversifica, gera concorrência e potencializa o crescimento da atividade econômica”, conclui o especialista.
Compartilhe