


A meta de inflação perseguida pelo Banco Central é de 3% ao ano
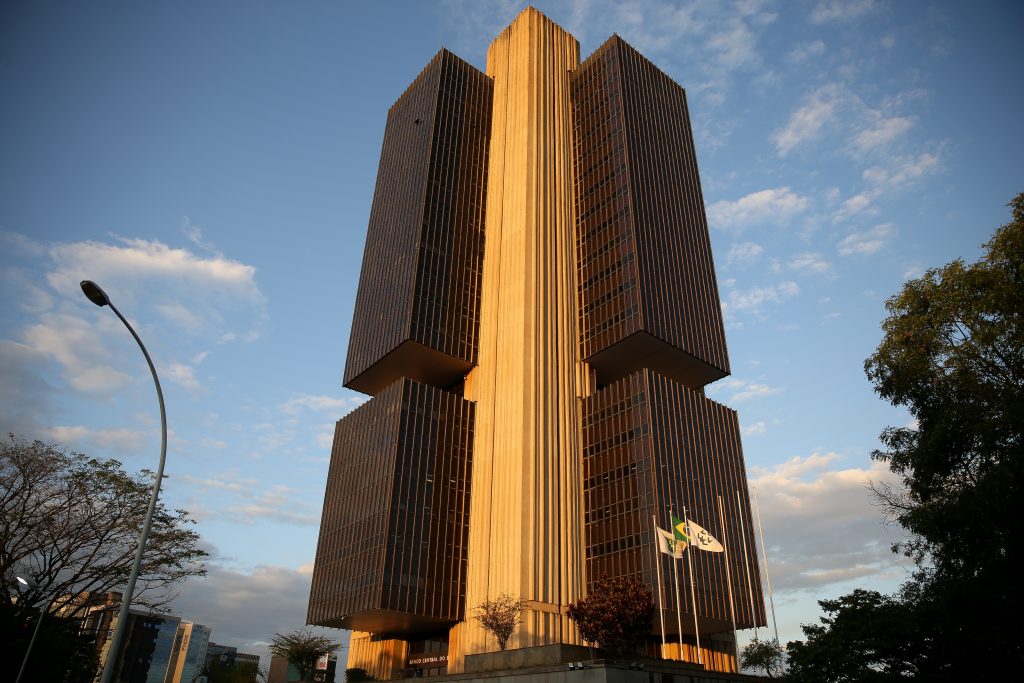
Na última quarta-feira (17), o Copom fez o terceiro corte de 0,25 ponto percentual na Selic (Foto: Pedro Ladeira/Folhapress)
A piora nas projeções de inflação exigiria "variações abruptas de direção e de grande magnitude" na taxa básica de juros (Selic) para colocar a inflação na meta, mas o Comitê de Política Monetária (Copom) decidiu adotar uma trajetória mais suave, mostra ata divulgada pelo Banco Central (BC) nesta terça-feira (23).
"O comitê debateu que esse conjunto de resultados deve ser ponderado à luz das melhores práticas de política monetária, recomendando não reagir integralmente a variações de preços decorrentes de choques de oferta, que no momento atual incluem incertezas relevantes", diz a ata, citando as consequências dos conflitos no Oriente Médio e os impactos do fenômeno climático El Niño.
Na última quarta-feira (17), o Copom fez o terceiro corte de 0,25 ponto percentual na Selic, de 14,5% para 14,25% ao ano, embora a própria autoridade monetária tenha reconhecido a deterioração nas expectativas para a inflação. Para justificar a decisão, o BC optou por olhar de forma antecipada para as projeções do primeiro trimestre de 2028, o que permitiu uma condução mais suave dos juros. A escolha, no entanto, gerou ruído no mercado, que a interpretou como sinal de maior tolerância com inflação acima da meta.
Embora as estimativas para 2028 tenham ajudado a balizar a decisão de juros, elas não foram divulgadas pelo colegiado, nem no comunicado de quarta, nem na ata desta terça. O Copom apenas menciona que as trajetórias alternativas analisadas pelo comitê, "com combinações de diferentes momentos de pausa e retomada do ciclo de calibração", levam a inflação à meta no primeiro trimestre de 2028.
A meta de inflação perseguida pelo Banco Central é de 3% ao ano. No cenário de referência do Copom, a projeção de inflação piorou de 4,6% para 5,2% neste ano e de 3,5% para 3,7% em 2027 - ambas acima do alvo. Segundo o comitê, as últimas divulgações de inflação mostram "sinais claros" dos efeitos do conflito no Oriente Médio e da pressão pelo lado da demanda. Além disso, houve deterioração nas expectativas de preços para 2026, 2027 e 2028, o que exigiria mudança na trajetória dos juros.
O BC ainda incluiu os estímulos à demanda agregada (sobretudo ao consumo) como um fator de risco para a inflação, o que foi lido como alusão às medidas do governo de Luiz Inácio Lula da Silva (PT) para estimular o crédito - muitas delas com juros subsidiados, o que atrapalha a eficácia da política monetária na desaceleração da atividade e dos preços.
No entanto, o comitê diz ter julgado mais adequado adotar trajetórias "menos discrepantes" com o que o próprio mercado já indicava esperar, conforme demonstrado na pesquisa do Boletim Focus e na precificação dos ativos de mercado. Segundo o BC, essa decisão é compatível com uma convergência da inflação à meta de 3% no primeiro trimestre de 2028.
O colegiado também deixou em aberto os próximos passos, que dependerão da "clareza sobre a profundidade e a extensão" do conflito no Oriente Médio e seus efeitos. O primeiro trimestre de 2028 só passaria a ser o alvo oficial da política monetária na próxima reunião do Copom, em agosto.
Na reunião de junho, o chamado "horizonte relevante", que deve ser levado em consideração nas decisões e reflete o tempo necessário para que os juros façam efeito, era o último trimestre de 2027. Ao justificar a escolha, o Copom disse que a taxa de juros necessária para levar a inflação à meta no fim de 2027 poderia derrubar o índice para menos de 3% no primeiro trimestre de 2028, sem detalhar as estimativas.
"O comitê debateu trajetórias alternativas [...] com convergência da inflação à meta no atual horizonte relevante [fim de 2027], exigindo variações abruptas de direção e de grande magnitude na Selic, seguida de diversos trimestres com inflação abaixo da meta", diz a ata.
"O comitê julgou como mais adequadas, nesse momento, trajetórias de Selic menos discrepantes [...], por evitarem induzir volatilidade excessiva nos preços dos ativos financeiros e agregados macroeconômicos, com efeitos potencialmente contraproducentes à própria convergência da inflação à meta."
A maior parte do mercado já esperava um novo corte na Selic em junho, mas o comunicado acabou gerando ruído diante da percepção de maior tolerância do BC com inflação acima da meta. O alvo central é 3%, com margem de tolerância de 1,5 ponto percentual para mais ou para menos. No atual modelo de meta contínua, o objetivo é considerado descumprido quando a inflação acumulada permanece durante seis meses seguidos fora do intervalo, que vai de 1,5% (piso) a 4,5% (teto). O Copom voltará a se reunir nos dias 4 e 5 de agosto, no quinto dos oito encontros previstos para o ano. (Folhapress)
Compartilhe