


Modelo vai liberar total dos depósitos compulsórios da poupança para aumentar oferta de crédito
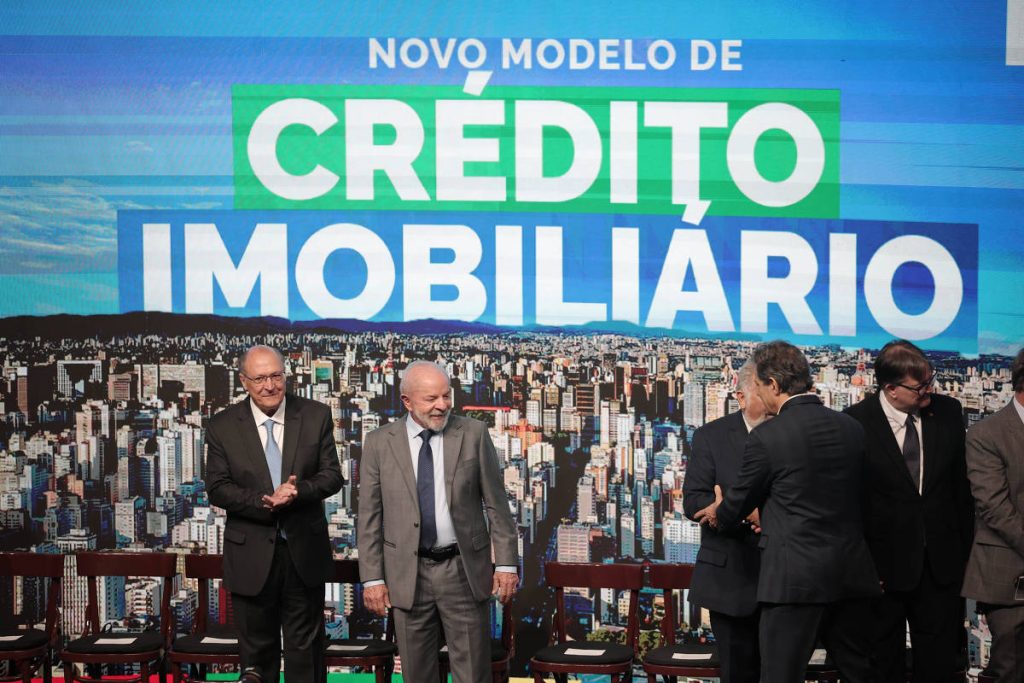
O presidente da República, Luiz Inácio Lula da Silva, durante cerimônia de anúncio do novo modelo de crédito imobiliário, em São Paulo (Foto: Danilo Verpa/Folhapress)
O presidente Luiz Inácio Lula da Silva lançou, nesta sexta-feira (10), em São Paulo, o novo modelo de crédito imobiliário que promete aproximar a classe média da casa própria.
A medida, desenhada para modernizar o Sistema Brasileiro de Poupança e Empréstimo (SBPE), tem como foco tornar o uso da poupança mais eficiente, liberar recursos hoje parados no Banco Central e ampliar a oferta de financiamentos para a casa própria.
O ponto central é a liberação total dos depósitos compulsórios da poupança em um prazo de dez anos. Atualmente, 20% dos valores depositados nas cadernetas ficam retidos no Banco Central e não podem ser usados pelos bancos para crédito.
A liberação dos recursos será escalonada, mas com um impacto imediato: 5% do compulsório foi destravado, injetando pelo menos R$ 20 bilhões no mercado —valor que pode chegar a R$ 25 bilhões, considerando a adesão da Caixa Econômica Federal, líder no segmento imobiliário. Segundo o ministro das Cidades, Jader Filho, até o final de 2026 a Caixa poderá financiar 80 mil unidades a mais para a classe média graças à nova regra.
A partir de 2027, está prevista uma liberação anual adicional de 1,5 ponto percentual, até que a fatia total dos 20% compulsórios esteja disponível ao setor em dez anos.
Até então, os bancos estão obrigados a direcionar parte dos recursos da poupança ao crédito imobiliário. Essa trava desaparece. O dinheiro da caderneta fica agora sem carimbo, mas com condicionantes: para ter acesso livre aos recursos, as instituições terão de comprovar que concederam financiamentos habitacionais equivalentes.
A estratégia pretende incentivar o uso de instrumentos de mercado, como a Letra de Crédito Imobiliário (LCI), para financiar os empréstimos. Na prática, cada R$ 100 emprestados em crédito imobiliário destrava R$ 100 da poupança para aplicação livre, com ganhos revertidos na manutenção de juros mais baixos para os mutuários.
O governo quer garantir que o crédito irrigue prioritariamente o Sistema Financeiro de Habitação (SFH), que tem teto de juros de 12% ao ano. Agora, 80% dos valores liberados —incluindo o compulsório— irão para o SFH, e 20% para o Sistema de Financiamento Imobiliário (SFI), que opera com taxas de mercado.
Os prazos para uso flexível da poupança serão escalonados conforme o valor do imóvel:
- Sete anos para financiamentos de até R$ 1 milhão (SFH)
- Seis anos para imóveis de R$ 1 milhão a R$ 2,25 milhões (SFH)
- Cinco anos para operações fora do SFH, acima de R$ 2,25 milhões
O modelo foi desenvolvido pelo Banco Central em parceria com o Ministério das Cidades e com o Ministério da Fazenda, além da Caixa. Para o Ministério das Cidades, o novo modelo aumenta a competição, pois incorpora os depósitos interfinanceiros imobiliários ao direcionamento, o que permite que instituições que não captam poupança também concedam crédito habitacional em condições equivalentes às demais.
"Essa medida atende a uma faixa da população que estava sem acesso a crédito habitacional. Hoje, as famílias nas faixas de renda 1, 2, 3 e 4, que vão até R$ 12 mil, são atendidas pelo Minha Casa Minha Vida. Acima disso, as pessoas estavam sem alternativas. A não ser que ganhem muito bem para suportar juros de mercado", disse Jader Filho.
Teto para usar o FGTS sobe para R$ 2,25 milhões
O pacote também inclui o reajuste do teto do SFH, que permite o uso do Fundo de Garantia do Tempo de Serviço (FGTS) na compra do imóvel. O valor, congelado desde 2018 em R$ 1,5 milhão, passa para R$ 2,25 milhões, adequando-se ao aumento dos preços dos imóveis.
A Caixa deve liderar a adesão ao novo modelo, que será testado até o fim de 2026. O funcionamento pleno está previsto para 2027, caso o desenho se mostre eficiente para expandir a oferta de crédito e reduzir custos.
O lançamento contou ainda com a presença e falas do vice-presidente, Geraldo Alckmin, dos ministros Fernando Haddad (Fazenda) e Jader Filho (Cidades), além do presidente do Banco Central, Gabriel Galípolo, do presidente da Caixa, Carlos Vieira, do presidente da Cbic, Renato Correia, do presidente da Febraban, Issac Sidney, e do presidente do Secovi-SP, Rodrigo Luna. (Folhapress)
Compartilhe