


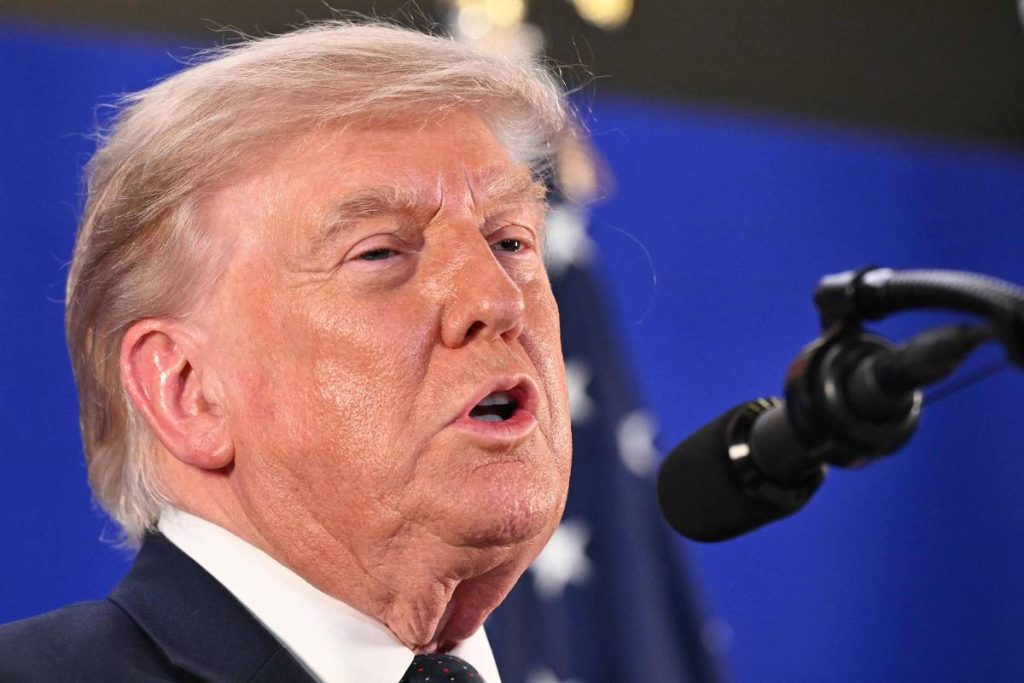
Donald Trump, presidente dos Estados Unidos (Foto: Mandel Ngan /AFP)
Na mira do novo tarifaço imposto pelo governo Trump, o Pix –sistema de pagamento instantâneo que revolucionou as transações financeiras no país e se tornou uma das soluções mais queridas entre os brasileiros– passou a ocupar o centro de uma disputa internacional que envolve quem controla os trilhos do dinheiro no mundo.
Embora o embate tenha origem na guerra comercial com os Estados Unidos, a discussão também gira em torno de influência geopolítica e soberania digital e monetária. A disputa não é só sobre intermediários financeiros, como as bandeiras de cartão de débito e crédito, e a eventualidade de perderem receita e mercado com a expansão de infraestruturas digitais públicas. É também sobre poder.
Não que as bandeiras deixem de ser importantes -o uso de cartões até cresceu no Brasil com a expansão do Pix. Mas elas podem não ser mais imprescindíveis no futuro, e os americanos querem manter controle sobre os sistemas de pagamento pelo mundo porque isso lhes dá influência geopolítica.
Decisões do governo Trump, por exemplo, abrangem casos em que sanções contra indivíduos e instituições incluem negar acesso aos canais bancários formais controlados pelos norte-americanos. Um exemplo recente é o caso de Francesca Albanese, relatora especial da ONU, que teve o acesso a sistemas bancários americanos restringido devido às suas críticas à política americana em Gaza.
É mais difícil fazer empresas não americanas cumprirem esse tipo de determinação. Usualmente, as leis precisam ser recepcionadas pelo sistema de justiça doméstico para terem validade. Já os arranjos de pagamento de empresas sediadas nos Estados Unidos –como Visa, Mastercard, Google e Apple– tendem a seguir decisões do governo norte-americano.
O conflito se encaixa em um contexto monetário e geopolítico mais amplo. Na prática, a possibilidade de que países criem suas próprias redes de pagamento e as conectem entre si reduz a capacidade de o governo americano aplicar suas regras de forma extraterritorial.
"É geopolítica pura. A disputa sobre o Pix ou infraestruturas digitais públicas de pagamento não é só sobre intermediários financeiros, e sim sobre poder", diz a advogada Fernanda Garibaldi, diretora-executiva da Zetta, associação que reúne bancos digitais e empresas de tecnologia financeira.
"Mudou quem manda no jogo. Meios de pagamento são mais que infraestruturas de transação financeira, são instrumentos geopolíticos de poder. E quem controla os trilhos do dinheiro, controla mais que o sistema bancário", diz ela.
Garibaldi destaca a importância para os países de terem alternativas, e cita o exemplo do que aconteceu na Suécia, que voltou a introduzir cédulas em espécie após a guerra da Ucrânia, a fim de evitar a dependência de sistemas de outros países, como os cartões de bandeiras americanas.
No Brasil, o Pix virou uma infraestrutura crítica (cuja interrupção causaria impacto) e um ativo de soberania regulatória digital. Gerido pelo Banco Central, não é uma empresa pública, tampouco uma empresa privada. É uma infraestrutura pública de mercado aberta, regulada e usada por bancos, fintechs, empresas de cartão e empresas adquirentes.
Após o governo Trump confirmar a aplicação de uma tarifa de 25%, o presidente do BC, Gabriel Galípolo, chegou a comparar o sistema ao saneamento básico ao defender o Pix. "Seria mais ou menos como tentar dizer que criar saneamento básico comprometeria receita de caminhão-pipa."
Lançado em 2020, o Pix conta com mais de 170 milhões de usuários cadastrados, representando aproximadamente 80% da população. Ele facilitou a bancarização no país e o uso de cartões, de acordo com os especialistas.
Em junho, a quantidade total de transações do Pix chegou a 7,7 bilhões. De 85% a 90% do total é processada dentro do SPI (Sistema de Pagamentos Instantâneos), que é o motor do BC –a infraestrutura tecnológica central que processa e liquida todas as transações em tempo real. O restante ocorre fora do SPI, englobando operações internas (entre os bancos) liquidadas nos sistemas das próprias instituições.
Em 2025, os cartões movimentaram R$ 4,5 trilhões no rastro da expansão do Pix. Um crescimento de 10,1%, segundo dados da Abecs (Associação Brasileira das Empresas de Cartões de Crédito e Serviços). Foram 48,1 bilhões de operações.
"O Pix, meio de pagamento instantâneo e 24h por 7 dias, foi um negócio revolucionário, talvez a política pública mais importante dos últimos 30 anos, com enorme efeito em bancarização e digitalização dos meios de pagamento. A infraestrutura ser do BC permitiu o acesso", diz Vinicius Carrasco, professor da PUC do Rio e economista-chefe da Stone, empresa de serviços financeiros.
"Durante um tempo, acho que houve centralização excessiva, por parte do instituidor, na agenda de adição de funcionalidades e produtos. Isso tem se ajustado no tempo, como era de se esperar", afirma.
Integrantes do governo Lula não escondem nos bastidores o incômodo com as bandeiras. A visão é que elas estão por trás da pressão de Trump, mesmo após essa indústria de cartões ter sido favorecida por uma carga regulatória menor do BC nos últimos anos para estimular a concorrência.
Esse processo fez proliferar a criação de várias instituições de pagamento, que colocaram para dentro do mercado milhões de pessoas que nunca tinham usado cartão. Segundo os auxiliares de Lula, as bandeiras já estariam correndo risco de imagem no Brasil pela pressão ao Pix.
Em meio à polêmica, a Mastercard diz que o Pix é uma inovação importante e que continua comprometida em investir no Brasil, trabalhando com parceiros de todo o ecossistema de pagamentos para promover a inovação, fortalecer a segurança e ampliar o acesso aos pagamentos digitais.
A Visa informa que acompanha a investigação do USTR (Escritório do Representante do Comércio dos EUA) e tem dialogado com autoridades governamentais no Brasil e nos Estados Unidos para identificar oportunidades de fortalecer a colaboração. (Folhapress)